Cestovné poistenie do Francúzskych Álp: Podmienky, limity a záchrana
Zimná dovolenka v strediskách Savojských Álp patrí k vrcholom lyžiarskej sezóny, no podcenenie poistného krytia sa tu môže nepríjemne predražiť. Kvalitné cestovné poistenie do Francúzskych Álp predstavuje nevyhnutnosť, pretože zásah horskej služby, zvoz kanadskými saňami ani transport helikoptérou do nemocnice nepokrýva štandardné verejné zdravotné poistenie. Slovenské poistenie na hory navyše platí výlučne na území Slovenskej republiky. Ak mierite za hranice, potrebujete komplexné cestovné poistenie na hory v zahraničí, ktoré počíta so špecifikami francúzskeho horského záchranného systému aj miestneho zdravotníctva.
Kedy pri lyžovaní vo Francúzsku stačí základné cestovné poistenie na hory?
Poisťovne pristupujú k zimným športom podľa presne stanovených definícií v poistných podmienkach. Väčšina komerčných produktov zahŕňa rekreačné zjazdové lyžovanie a snowboarding v základnom balíku krytia liečebných nákladov, avšak iba za predpokladu, že sa pohybujete výhradne po riadne označených, upravovaných a pre verejnosť otvorených tratiach. Ak lyžujete v hraniciach vyznačeného areálu počas oficiálnych prevádzkových hodín strediska, poistka vás chráni pred finančnými následkami bežných úrazov.
Komerčné krytie verzus Európsky preukaz zdravotného poistenia
Spoliehať sa vo francúzskych strediskách iba na Európsky preukaz zdravotného poistenia (EPZP) je zásadná chyba. Tento doklad zaručuje občanom Európskej únie prístup k neodkladnej zdravotnej starostlivosti za rovnakých podmienok, aké majú domáci poistenci. Francúzsky systém verejného zdravotníctva však funguje na princípe priamej spoluúčasti pacienta. Pri bežnom ambulantnom ošetrení, diagnostike a liekoch dopláca pacient zo svojho vrecka približne 20 až 30 percent z celkovej ceny.
Mnohé lekárske strediská a kliniky priamo v lyžiarskych rezortoch Haute-Savoie navyše fungujú ako súkromné subjekty bez zmluvného vzťahu s verejným systémom. EPZP tam neplatí vôbec a účet za vstupné vyšetrenie s röntgenom zlomenej končatiny zaplatíte na mieste v plnej výške. Čo je však najdôležitejšie: Európsky preukaz poistenca a záchrana v horách nijako nesúvisia. EPZP nepokrýva náklady na pátranie, transport zo svahu, letecký prevoz ani repatriáciu zraneného na Slovensko.
Prečo nepodceniť poistenie zodpovednosti za škodu na zjazdovke
Francúzske strediská patria k najrozsiahlejším na svete, no vysoká hustota lyžiarov prináša zvýšené riziko kolízií. Ak neúmyselne zrazíte iného lyžiara a spôsobíte mu zranenie alebo poškodíte jeho výstroj, poškodený od vás môže prostredníctvom právnika žiadať úhradu liečebných nákladov, bolestné aj náhradu ušlého zisku. Práve preto je dôležité vedieť, čo robiť po nehode na zjazdovke a mať dojednané krytie škôd na zdraví a majetku tretích osôb s limitom aspoň 200 000 EUR.
Súčasťou poistných zmlúv býva spoluúčasť, ktorá sa pri škodách na majetku pohybuje napríklad na úrovni 3 percent, minimálne však 20 EUR. Ak si vyberiete príliš lacné cestovné poistenie s nízkymi limitmi alebo úplne vynecháte poistenie zodpovednosti, vymáhanie škôd od zahraničných právnych zástupcov môže ohroziť váš rodinný rozpočet.
Záchranné akcie na svahu: Zvoz akútnou hliadkou verzus zásah horskej služby
Systém záchrany vo Francúzsku má špecifickú štruktúru, ktorú väčšina slovenských lyžiarov nepozná. Na upravených tratiach zabezpečuje bezpečnosť a prvotnú pomoc miestna patrola strediska, zatiaľ čo zásahy v exponovanom teréne a mimo zjazdoviek spadajú pod štátne zložky.
Pisteurs-secouristes na zjazdovke a špecializované jednotky PGHM
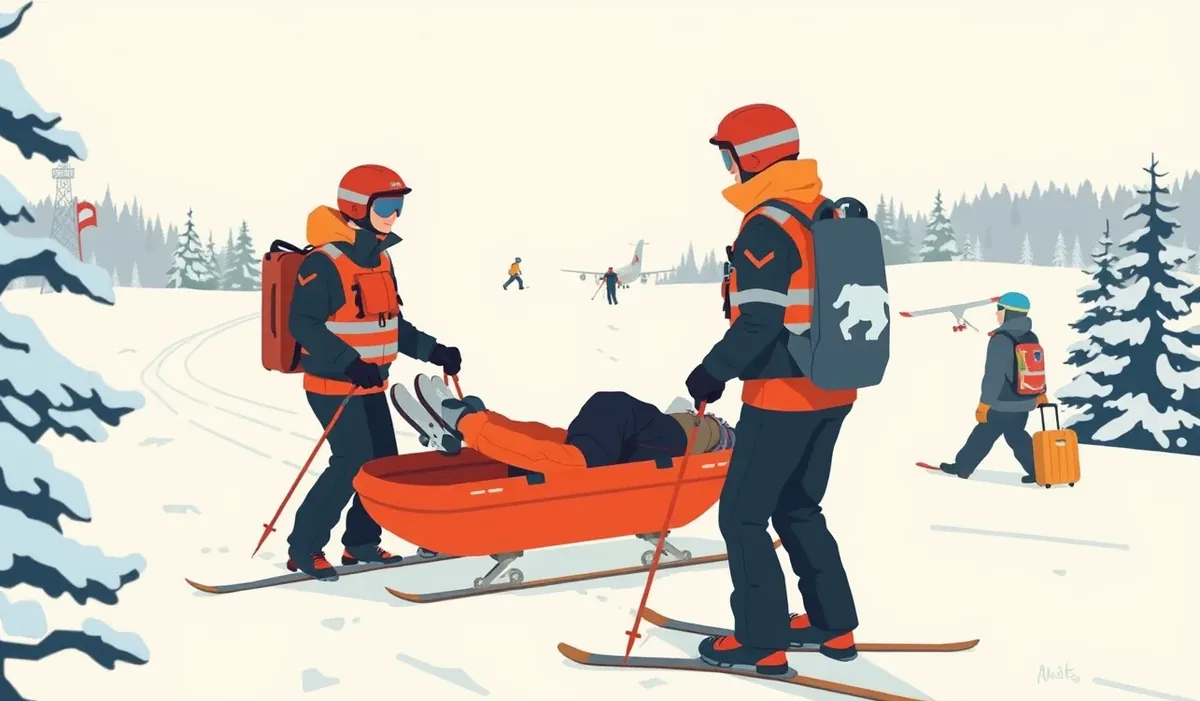
Ak sa zraníte na značenej zjazdovke, pomoc vám poskytne hliadka strediska označovaná ako pisteurs-secouristes. Ide o zamestnancov prevádzkovateľa rezortu. Ich zásah a následný transport kanadskými saňami (akiami) či snežným skútrom k najbližšej sanitke nie je bezplatný. Stredisko vám za tento úkon vystaví priamu faktúru, ktorej cena sa bežne pohybuje od 350 EUR do 800 EUR podľa náročnosti terénu a vzdialenosti.
V prípade ťažkých zranení alebo nehôd v nedostupnom teréne zasahuje špecializovaná vysokohorská žandarméria Peloton de Gendarmerie de Haute-Montagne (PGHM) alebo civilná ochrana s vrtuľníkom. Letecký transport z horského masívu priamo do nemocnice v Grenobli, Annecy či Chambery stojí tisíce eur. Štandardná komerčná poistka by mala obsahovať limit na technickú záchranu a pátranie aspoň do 10 000 EUR, prípadne mať tieto náklady zahrnuté priamo v celkovom balíku liečebných nákladov s krytím 300 000 EUR až 350 000 EUR.
Modelový príklad: Zranenie na zjazdovke vo Val Thorens a celkový účet
Pozrime sa na konkrétnu situáciu zo života lyžiara Petra, ktorý sa vybral do strediska Val Thorens. Na červenej zjazdovke utrpel po páde komplikovanú zlomeninu stehennej kosti. Ako prebiehala záchrana a kto čo zaplatil?
- Zásah na svahu a zvoz: Privolaná patrola strediska stabilizovala nohu a zabezpečila transport kanadskými saňami k heliportu. Účet strediska: 620 EUR.
- Letecký transport: Vzhľadom na povahu zranenia zasiahol záchranársky vrtuľník, ktorý Petra prepravil do nemocnice. Náklady na let: 3 400 EUR.
- Hospitalizácia a operácia: Päťdňový pobyt vo francúzskej nemocnici, chirurgický zákrok a anestézia vyšli na 8 900 EUR.
- Repatriácia sanitkou na Slovensko: Špeciálny prevoz v ležiacej polohe so zdravotníckym sprievodom stál 2 800 EUR.
Celkový účet za záchranu a liečbu dosiahol 15 720 EUR. Keby sa Peter spoliehal iba na EPZP, francúzska strana by mu nepreplatila zvoz zjazdovkovou službou (620 EUR), transport helikoptérou (3 400 EUR), spoluúčasť na nemocničnej starostlivosti vo výške približne 20 % (1 780 EUR) a ani návrat domov (2 800 EUR). Z vlastných úspor by musel uhradiť 8 600 EUR. Peter však mal uzatvorené celoročné cestovné poistenie do Francúzskych Álp s krytím liečebných nákladov do výšky 350 000 EUR, vďaka čomu asistenčná služba uhradila všetky položky priamo poskytovateľom a jeho náhrada škody po nehode na lyžiarskej trati prebehla bez osobnej finančnej straty.
Freeride a hlboký sneh: Prečo bežná poistka na voľný terén nestačí?
Francúzske rezorty ako Chamonix, La Grave či Val d’Isère lákajú rozsiahlymi možnosťami jazdy mimo zjazdoviek. Mnoho lyžiarov predpokladá, že pár oblúkov v prašane medzi dvoma značenými zjazdovkami je stále bežné lyžovanie. Z pohľadu likvidátora poistnej udalosti to však neplatí.
Hranica medzi značenou traťou a rizikovým športom
Akonáhle opustíte vyznačený okraj zjazdovky (ohraničený tyčovým značením), ocitáte sa vo voľnom teréne. Štandardná poistka na bežné rekreačné lyžovanie tu okamžite prestáva platiť. Freeride, jazda v hlbokom snehu, skialpinizmus a krytie úrazu v snowparku spadajú v poistných podmienkach medzi rizikové športy. Ak plánujete jazdiť mimo zjazdoviek, musíte si zvoliť pripoistenie rizikových alebo extrémnych športov.
Niektoré poisťovne majú vo výlukách jazdu vo voľnom teréne bez certifikovaného horského vodcu UIAGM. Ak sa vydáte do freeridových zón na vlastnú päsť, poistné plnenie vám môže byť zamietnuté. Vždy si preto pred uzatvorením zmluvy skontrolujte, či vami vybrané cestovné poistenie do Francúzskych Álp pokrýva neorganizovaný freeride, alebo vyžaduje prítomnosť inštruktora.
Lavínové nebezpečenstvo a vedomé porušenie výstrah
Vysokohorský terén prináša riziko lavín. Francúzske strediská denne zverejňujú stupne lavínového nebezpečenstva na škále od 1 do 5. Z pohľadu poistného plnenia ide o kritický parameter:
- Vstup do uzavretých zón: Ak vojdete na trať alebo do lokality, ktorú horská služba označila za uzavretú (napríklad z dôvodu odpalovania lavín), porušujete bezpečnostné predpisy. Poisťovňa má v takom prípade právo krátiť alebo úplne odmietnuť plnenie.
- Lavínová výstraha 4. a 5. stupňa: Pri vyhlásenom vysokom a veľmi vysokom stupni nebezpečenstva väčšina poistných podmienok automaticky vylučuje pohyb vo voľnom teréne.
- Povinná lavínová výbava: Niektoré produkty priamo vyžadujú, aby mal lyžiar mimo zjazdovky funkčný lavínový vyhľadávač (pípák), sondu a lopatu. Absencia tejto výstroje môže byť posúdená ako hrubá nedbanlivosť.
Cestovné poistenie do Francúzskych Álp pre rodiny a lyžiarske skupiny
Cestovanie vo viacčlennej skupine alebo s deťmi prináša otázku, ako poistku nastaviť finančne najefektívnejšie. Pokiaľ vyrážate do zahraničia viackrát do roka, oplatí sa zvážiť celoročné poistenie, ktorého cena začína na úrovni od 43,69 EUR do približne 170 EUR ročne na osobu. Pri jednorazovej jednotýždňovej dovolenke stojí krátkodobé poistenie od 8,68 EUR na osobu, pričom rozšírené rodinné balíky pre viacero osôb sa pohybujú okolo 50 EUR na 7 dní, pričom výsledná cena poistenia na hory závisí od zvolených pripoistení.
Porovnanie: Slovenské poistenie verzus poistenie ku skipasu Carré Neige
Pri kúpe skipasu v pokladniach vo Francúzsku vám obsluha často ponúkne pripoistenie Carré Neige za približne 3 až 4 EUR na deň. Aké sú jeho výhody a nevýhody oproti slovenskej komerčnej poistke?
| Výhody poistenia Carré Neige | Nevýhody a obmedzenia Carré Neige |
|---|---|
| Okamžitá platnosť na zásah patrolárov priamo v danom rezorte | Nekryje repatriáciu pacienta na Slovensko špeciálnou sanitkou či lietadlom |
| Kompenzácia za nevyužité dni skipasu pri úraze na svahu | Nízke limity na liečebné náklady v nemocnici a nulové krytie storna zájazdu |
| Jednoduché vybavenie priamo pri nákupe lístka na lanovku | Komunikácia prebieha výhradne vo francúzštine alebo angličtine, chýba slovenská asistenčná linka |
| Pokrýva náklady na zvoz akútnou hliadkou bez nutnosti hotovostnej platby | Neobsahuje komplexné poistenie batožiny, osobných vecí pri krádeži z hotela ani asistenčné služby k autu |
Miestny produkt Carré Neige predstavuje výborný doplnok na okamžité vykrytie zvozu z lyžiarskej trate, no nikdy nedokáže plnohodnotne nahradiť komplexné cestovné poistenie do Francúzskych Álp, ktoré chráni vaše zdravie, zodpovednosť a majetok počas celej cesty tam aj späť.
Poistenie batožiny, lyžiarskej výstroje a storno poplatkov
Lyžiarska výstroj predstavuje investíciu stoviek až tisícov eur. Pri poistení batožiny si však dajte pozor na sublimity. Hoci celkový limit na batožinu môže byť stanovený na do 1 500 EUR, poistné podmienky spravidla obmedzujú náhradu za jednu vec (jeden pár lyží alebo snowboard) na 350 EUR až 500 EUR. Ak vám lyže ukradnú zo stojanu pred reštauráciou počas obedňajšej prestávky, poistka škodu neuzná, pretože výstroj nebola zabezpečená v uzamknutom priestore alebo pripútaná bezpečnostným zámkom.
Pri drahých lyžiarskych zájazdoch s ubytovaním v apartmánoch zohráva kľúčovú úlohu aj poistenie storna. Skipas v alpských strediskách stojí v priemere približne 60 EUR na deň a ubytovanie pre rodinu stovky eur. Ak ochoriete tesne pred odchodom, prídete o celú sumu. Pri výbere krytia vám pomôže dôkladné porovnanie storno poistenia, aby ste nezaplatili viac, než je nutné. Správne nastavená zmluva zabezpečí, že náhrada storno poplatku z poistenia pokryje nielen ubytovanie, ale aj dopredu zaplatené skipasy a dopravu.
Hlásenie poistnej udalosti a zákonné povinnosti podľa Občianskeho zákonníka
Každé komerčné poistenie dojednané na Slovensku podlieha legislatívnemu rámcu. Všeobecnú úpravu poistnej zmluvy definuje zákon č. 40/1964 Zb. Občiansky zákonník v ustanoveniach §§ 788 až 828. Tieto paragrafy upravujú nielen vznik zmluvy, ale aj práva a povinnosti oboch zmluvných strán.
Podľa § 799 ods. 2 Občianskeho zákonníka je poistený povinný bez zbytočného odkladu oznámiť poisťovateľovi, že nastala poistná udalosť, dať pravdivé vysvetlenie o jej vzniku a rozsahu a predložiť potrebné doklady. Ak túto povinnosť zanedbáte, poisťovňa môže poistné plnenie primerane znížiť, pokiaľ oneskorené nahlásenie sťažilo vyšetrovanie nehody.
Ak uzatvárate krátkodobú zmluvu na jeden zájazd, pamätajte na § 803 ods. 1 Občianskeho zákonníka, podľa ktorého poistenie dojednané na určitú dobu zaniká uplynutím doby, na ktorú bolo dojednané. Skontrolujte si, či zmluva pokrýva aj samotný deň návratu na Slovensko. Pri celoročných poistkách platí § 800 ods. 1, kedy výpoveď musí byť daná aspoň šesť týždňov pred uplynutím ročného poistného obdobia, alebo § 800 ods. 2, umožňujúci vypovedať poistenie do dvoch mesiacov po jeho uzavretí s osemdňovou výpovednou lehotou.
Čo musíte predložiť pri likvidácii poistnej udalosti
Aby likvidácia prebehla hladko a bez zdržania, pripravte si nasledujúce doklady:
- Správa o zásahu pisteurs-secouristes: Protokol od záchrannej hliadky strediska s presným časom, miestom a popisom zranenia.
- Originály lekárskych správ: Diagnóza z francúzskeho strediska alebo nemocnice s rozpisom poskytnutých výkonov a liekov.
- Doklady o priamej úhrade: Originálne účty a potvrdenia o platbe kartou za lieky, fixácie či zvoz, ak ste ich museli zaplatiť na mieste v hotovosti.
- Záznam o nehode pri strete s inou osobou: Mená, adresy a kontakty na svedkov kolízie, identifikačné údaje druhého lyžiara a fotodokumentáciu miesta nehody.
- Policajný protokol: Nevyhnutný v prípade krádeže lyží zo zamknutého priestoru alebo pri ťažkých dopravných nehodách a kolíziách.
V prípade storna zájazdu nezabudnite dodržať presný postup a termíny, ktoré vyžaduje hlásenie poistnej udalosti pri storne cesty, aby vám poisťovňa neskrátila plnenie pre oneskorené zrušenie rezervácie.
Pred odchodom na zimnú dovolenku si prejdite tento kontrolný zoznam:
- Mám v telefóne uložené číslo na 24/7 asistenčnú službu svojej poisťovne?
- Overil som si limit liečebných nákladov (odporúčaných aspoň 100 000 EUR, ideálne nad 300 000 EUR)?
- Mám pripoistené rizikové športy, ak plánujem freeride, skialp alebo skoky v snowparku?
- Obsahuje moja zmluva poistenie zodpovednosti za škodu s dostatočným krytím?
- Mám so sebou platný Európsky preukaz zdravotného poistenia pre prípad hospitalizácie vo verejnom zariadení?
- Viem, ako zabezpečiť drahé lyže proti krádeži pred reštauráciou na svahu?
Často kladené otázky o poistení do francúzskych stredísk
Je vo Francúzsku povinná lyžiarska prilba zo zákona?
Vo Francúzsku neexistuje plošná zákonná povinnosť nosiť lyžiarsku prilbu pre dospelých ani pre deti. Prevádzkovateľ strediska alebo lyžiarska škola však môžu prilbu vyžadovať vo svojich prevádzkových poriadkoch. Z pohľadu poisťovne je nosenie prilby zásadné: ak dôjde k vážnemu úrazu hlavy bez prilby, likvidátor môže skúmať mieru vášho zavinenia a krátiť poistné plnenie.
Môžem si dať na obed na svahu varené víno alebo pivo?
Požitie alkoholu patrí medzi štandardné všeobecné výluky z poistenia. Ak vám pri ošetrení úrazu v nemocnici namerajú alkohol v krvi, poisťovňa má právo znížiť poistné plnenie alebo ho úplne zamietnuť. To platí aj pri zrážke s iným lyžiarom, kedy alkohol automaticky zhoršuje vaše postavenie pri vyšetrovaní zodpovednosti.
Stačí mi poistenie, ktoré mám k platobnej karte?
Poistenie k platobným kartám má často nízke finančné limity (napríklad liečebné náklady len do 30 000 EUR) a zimné športy z neho bývajú vyňaté alebo ohraničené prísnymi podmienkami. Pred odchodom si vyžiadajte presné poistné podmienky od svojej banky a skontrolujte limity na záchranu v horách a zodpovednosť za škodu.